“
Diciamo speranza matematica di un giocatore in un gioco d’azzardo il valore di quella somma certa che gli è
equivalente alla situazione aleatoria in cui si trova. Se in un’urna vi sono due tipi di palline, una vincita di \(4\)
fiorini per tipo \(A\) e una di \(1\) fiorino per tipo \(B\), in numero uguale, la speranza del giocatore è \((4 + 1)/2 = 2.5\) fiorini per ogni
estrazione.”
— Christiaan Huygens, De ratiociniis in ludo aleae (1657), prima trattazione sistematica del concetto di valore atteso
____________________________________________________________________________________
Nei capitoli precedenti di probabilità (122–125) abbiamo trattato eventi: oggetti per cui ha senso la domanda “si è verificato o no?”. Ma in molti esperimenti aleatori ci interessa non solo se è accaduto qualcosa, ma anche il valore numerico associato:
La quantità numerica che assume valori a seconda dell’esito dell’esperimento si chiama variabile aleatoria (in breve, VA). Più formalmente, è una funzione dallo spazio degli esiti \(\Omega \) all’insieme dei numeri reali. Quando assume solo un numero finito (o numerabile) di valori, la VA si dice discreta; quando può assumere un continuo di valori, si dice continua (156).
In questo capitolo introduciamo:
Nei prossimi capitoli vedremo le distribuzioni discrete più importanti (binomiale 157, Poisson 158) e l’analogo continuo, in particolare la normale (159).
Nota storica. La teoria del valore atteso nasce nel carteggio Pascal–Fermat del 1654 sul problema della divisione delle puntate: come dividere equamente la posta di un gioco interrotto, sapendo le probabilità di vittoria di ciascun giocatore. Christiaan Huygens, nel De ratiociniis in ludo aleae (1657), formalizzò il concetto di expectatio (speranza matematica). Daniel Bernoulli (Specimen theoriae novae de mensura sortis, 1738), discutendo il celebre paradosso di San Pietroburgo, introdusse il concetto di utilità e raffinò la teoria. La sistemazione moderna è dovuta a Kolmogorov (1933).
Definizione 155.1 — Variabile aleatoria discreta
Sia \(\Omega \) lo spazio degli esiti di un esperimento aleatorio (con probabilità \(P\) definita su di esso). Una variabile aleatoria discreta è una funzione
che assume un insieme finito o numerabile di valori reali \(\{x_1, x_2, x_3, \ldots \}\).
L’evento “\(X\) assume il valore \(x_i\)” si denota \(\{X = x_i\}\) e ha probabilità \(P(X = x_i) = p_i\).
Convenzione di notazione. Le variabili aleatorie si denotano con lettere maiuscole (\(X, Y, Z\)); i valori specifici da esse assunti, con lettere minuscole (\(x_i, y_j\)). \(P(X = x)\) si legge “probabilità che \(X\) assuma valore \(x\)”.
Esempio 155.1 — Lancio di un dado regolare
\(X\) = “risultato del lancio”. Valori possibili: \(\{1, 2, 3, 4, 5, 6\}\). Probabilità di ogni valore: \(P(X = i) = 1/6\) per ogni \(i\). È una VA discreta uniforme su \(\{1, \ldots , 6\}\).
Esempio 155.2 — Somma di due dadi
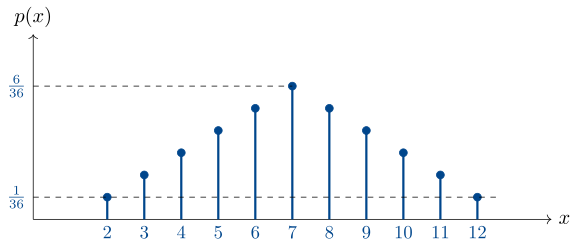
\(Y\) = “somma dei risultati di due dadi”. Valori: \(\{2, 3, 4, \ldots , 12\}\). Probabilità non uniformi: il valore più probabile è \(7\) (con \(P(Y = 7) = 6/36 = 1/6\)), gli estremi \(2\) e \(12\) sono meno probabili (\(P(Y = 2) = P(Y = 12) = 1/36\)).
Esempio 155.3 — Numero di teste in \(n\) lanci di moneta
\(X\) = numero di teste in \(n\) lanci di una moneta equa. Valori: \(\{0, 1, 2, \ldots , n\}\). È una VA binomiale (vedi 157).
Esempio 155.4 — Numero di passeggeri di un autobus a una fermata
\(X\) = numero di passeggeri che salgono in un’ora. Valori: \(\{0, 1, 2, \ldots \}\) (numerabile). VA tipica di Poisson (158).
Definizione 155.2 — Distribuzione di probabilità di una VA discreta
Sia \(X\) una VA discreta con valori \(\{x_1, x_2, \ldots \}\). La distribuzione di probabilità (o legge, o funzione di massa) di \(X\) è la funzione
Le \(p(x_i)\) soddisfano le proprietà fondamentali:
Rappresentazione. Una distribuzione di probabilità si rappresenta tipicamente con una tabella (valori e probabilità) oppure con un diagramma a bastoncini.
Esempio 155.5 — Distribuzione del dado in tabella
Verifica: \(\sum p(x_i) = 6 \cdot 1/6 = 1\). \(\checkmark \)
Esempio 155.6 — Distribuzione della somma di due dadi
Verifica: \(\sum p(x_i) = (1 + 2 + 3 + 4 + 5 + 6 + 5 + 4 + 3 + 2 + 1)/36 = 36/36 = 1\). \(\checkmark \)
Definizione 155.3 — Valore atteso
Interpretazione. Il valore atteso è il valore medio “a lungo termine” di \(X\): se ripeti l’esperimento moltissime volte, la media aritmetica dei risultati tende a \(E(X)\) (legge dei grandi numeri). Non è in generale uno dei valori effettivamente assunti (es. per il dado, \(E(X) = 3.5\), non un risultato possibile).
Esempio 155.7 — Valore atteso del dado
Esempio 155.8 — Valore atteso della somma di due dadi
\(E(Y) = 7\). Si può verificare direttamente con la tabella o usando la linearità (sotto): \(E(Y) = E(X_1 + X_2) = E(X_1) + E(X_2) = 3.5 + 3.5 = 7\).
Linearità. Per VA \(X, Y\) e costanti \(a, b \in \mathbb{R} \):
Importante: la linearità vale sempre, anche se \(X, Y\) non sono indipendenti.
Dimostrazione (caso \(a X + b\)). Se \(Z = a X + b\), allora \(Z\) assume valori \(z_i = a x_i + b\) con probabilità \(p_i\). Quindi \(E(Z) = \sum (a x_i + b) p_i = a \sum x_i p_i + b \sum p_i = a E(X) + b\) (usando \(\sum p_i = 1\)). \(\square \)
Esempio 155.9 — Gioco equo: valore atteso del guadagno
Un gioco prevede di pagare \(5\) euro per tirare un dado: si vince un numero di euro pari al risultato del dado. Calcolare il guadagno atteso (= vincita \(-\) posta).
\(X\) = risultato dado, \(E(X) = 3.5\) euro. Guadagno \(G = X - 5\), \(E(G) = E(X) - 5 = -1.5\) euro per partita. Il gioco è sfavorevole al giocatore.
Per essere “equo” (E(G) = 0), la posta dovrebbe essere \(3.5\) euro.
Se \(g : \mathbb{R} \to \mathbb{R} \) è una funzione, allora \(g(X)\) è anch’essa una VA, e
Attenzione: in generale \(E(g(X)) \ne g(E(X))\) (se \(g\) non è lineare). Esempio: \(E(X^2) \ne (E(X))^2\).
Il valore atteso descrive la “posizione centrale” della distribuzione, ma non dice nulla sulla dispersione: distribuzioni con la stessa media possono essere concentrate o disperse. La varianza quantifica la dispersione.
Definizione 155.4 — Varianza e deviazione standard
Significato. La varianza misura quanto i valori di \(X\) “si scostano in media (al quadrato)” dalla media. Il quadrato evita la compensazione fra scarti positivi e negativi. La deviazione standard, avendo la stessa unità di misura di \(X\), è più facile da interpretare.
Formula di Koenig–Huygens:
Dimostrazione: \(E((X - \mu )^2) = E(X^2 - 2 \mu X + \mu ^2) = E(X^2) - 2 \mu E(X) + \mu ^2 = E(X^2) - 2 \mu ^2 + \mu ^2 = E(X^2) - \mu ^2\). (Si è usata la linearità di \(E\).)
Esempio 155.10 — Varianza del dado
\(E(X) = 3.5\). \(E(X^2) = \sum _{i=1}^6 i^2 \cdot 1/6 = (1+4+9+16+25+36)/6 = 91/6 \approx 15.17\). \(\operatorname {Var}(X) = 91/6 - (7/2)^2 = 91/6 - 49/4 = (182 - 147)/12 = 35/12 \approx 2.917\). \(\sigma = \sqrt {35/12} \approx 1.708\).
Proprietà della varianza:
Esempio 155.11 — Varianza della somma di due dadi
\(\operatorname {Var}(Y) = \operatorname {Var}(X_1) + \operatorname {Var}(X_2) = 35/12 + 35/12 = 35/6 \approx 5.833\). \(\sigma _Y \approx 2.415\).
Definizione 155.5 — Funzione di ripartizione
Proprietà di \(F_X\):
Esempio 155.12 — Ripartizione del dado
Funzione “a scaletta” con \(6\) scalini di altezza \(1/6\) ciascuno.
Esempio 155.13 — Gioco con dado da \(4\) facce
Un dado a \(4\) facce (tetraedrico) ha la distribuzione \(\{1, 2, 3, 4\}\) uniforme. Calcolare \(E(X)\), \(\operatorname {Var}(X)\).
\(E(X) = (1+2+3+4)/4 = 2.5\). \(E(X^2) = (1+4+9+16)/4 = 30/4 = 7.5\). \(\operatorname {Var}(X) = 7.5 - 6.25 = 1.25\). \(\sigma = \sqrt {1.25} \approx 1.118\).
Esempio 155.14 — VA con distribuzione non uniforme
\(X\): valori \(\{0, 1, 2, 3\}\) con \(p_0 = 0.4, p_1 = 0.3, p_2 = 0.2, p_3 = 0.1\). Calcolare \(E\) e \(\operatorname {Var}\).
Verifica normalizzazione: \(0.4 + 0.3 + 0.2 + 0.1 = 1\). \(\checkmark \)
Media: \(E(X) = 0 \cdot 0.4 + 1 \cdot 0.3 + 2 \cdot 0.2 + 3 \cdot 0.1 = 0 + 0.3 + 0.4 + 0.3 = 1\).
Secondo momento: \(E(X^2) = 0 + 1 \cdot 0.3 + 4 \cdot 0.2 + 9 \cdot 0.1 = 0.3 + 0.8 + 0.9 = 2\).
Varianza: \(\operatorname {Var}(X) = 2 - 1^2 = 1\). \(\sigma = 1\).
Esempio 155.15 — Gioco a roulette: valore atteso
In una roulette europea (37 numeri: 0–36), si scommette \(1\) euro sul rosso (probabilità \(18/37\) di vincere, \(19/37\) di perdere). Calcolare \(E(G)\) del guadagno per puntata.
\(G\): vale \(+1\) euro con prob. \(18/37\), \(-1\) euro con prob. \(19/37\). \(E(G) = 1 \cdot 18/37 - 1 \cdot 19/37 = -1/37 \approx -0.027\) euro.
Su moltissime giocate, il giocatore perde mediamente \(2.7\%\) del giocato. La roulette è strutturalmente sfavorevole.
Esempio 155.16 — Assicurazione
Una compagnia vende un’assicurazione per \(50\) euro/anno. Il rischio coperto vale \(5000\) euro e ha probabilità \(0.005\)/anno di verificarsi. Calcolare il guadagno atteso annuo per la compagnia.
\(G\) = guadagno/cliente = \(50 - X \cdot 5000\), dove \(X = 1\) se sinistro, \(0\) altrimenti. \(E(X) = 0.005\). \(E(G) = 50 - 0.005 \cdot 5000 = 50 - 25 = 25\) euro/cliente/anno. La compagnia guadagna in media \(25\) euro per cliente.
Esempio 155.17 — Lotteria
Una lotteria emette \(10000\) biglietti a \(1\) euro l’uno, con un premio di \(5000\) euro al vincitore unico. \(G\) per il giocatore: \(+4999\) con probabilità \(1/10000\), \(-1\) con probabilità \(9999/10000\). \(E(G) = 4999/10000 - 9999/10000 = -5000/10000 = -0.5\) euro. Il giocatore perde mediamente \(0.5\) euro per biglietto.
Ottica dell’organizzatore: incassa \(10000\) euro, paga \(5000\) di premio, ricavo netto \(5000\) euro su \(10000\) biglietti = \(0.5\) euro/biglietto. Coincide con la perdita del giocatore: l’organizzatore guadagna ciò che il giocatore (in media) perde. Gioco a somma zero.
Esempio 155.18 — Confronto di varianze
Due VA \(X, Y\) assumono i valori \(\{0, 10\}\) ciascuna con probabilità \(1/2\). \(E(X) = E(Y) = 5\). \(\operatorname {Var}(X) = E(X^2) - 25 = 50 - 25 = 25\). \(\sigma = 5\).
Confrontiamo con \(Z\) uniforme su \(\{4, 5, 6\}\): \(E(Z) = 5\), \(E(Z^2) = (16+25+36)/3 = 77/3 \approx 25.67\). \(\operatorname {Var}(Z) = 77/3 - 25 = 2/3 \approx 0.67\). \(\sigma _Z \approx 0.82\).
Stessa media ma dispersioni molto diverse: \(X\) oscilla fra estremi, \(Z\) è concentrata. La deviazione standard cattura questa differenza.
Esempio 155.19 — Paradosso di San Pietroburgo (Bernoulli 1738)
Un gioco prevede di lanciare una moneta equa finché non esce testa. Se testa esce al \(k\)-esimo lancio, il giocatore vince \(2^k\) euro. Quanto si deve pagare per partecipare in modo che il gioco sia equo?
\(P(k\)-esima testa\() = (1/2)^k\). Valore atteso della vincita:
La speranza matematica è infinita: in teoria, il giocatore dovrebbe essere disposto a pagare qualunque somma. In pratica, però, nessuno pagherebbe più di pochi euro per giocare. Il paradosso evidenzia i limiti del valore atteso come unico criterio decisionale: occorre considerare anche la varianza (qui infinita) e l’utilità marginale decrescente (Bernoulli, \(\ln (\text {denaro})\)).
Esercizio 155.1
Riepilogo
Esempi guida: